
約束手形廃止で困る前に|手形に代わる資金調達「ファクタリング」のはじめ方
約束手形廃止に向け、ファクタリングを含む資金繰り手段の見直しが必要です。これまで受取手形や手形割引で資金を回してきた法人は、今のうちに「手形に代わる資金調達」を整理しておくと安心です。
手形に代わる選択肢には、でんさい、銀行融資、当座貸越、ファクタリングなどがあります。ファクタリングは、請求済みの売掛金を入金日前に現金化する方法として検討できる資金調達手段です。
独立系売上5年連続No.1(東京商工リサーチ調べ)
手形廃止後の資金繰り、PMGに無料で相談できます
売掛金の早期現金化から資金繰り全体の見直しまで。2社間ファクタリングのご相談にも対応します。
約束手形廃止とは?何が・いつ変わるのか
約束手形とは、振出人が一定の期日に一定金額を支払うことを約束する有価証券です。受け取った会社は、期日まで待って決済を受けるほか、金融機関で手形割引を行い、期日前に現金化することがあります。
なぜ紙の手形が見直されているのか
紙の手形は、発行、郵送、保管、取立、印紙、紛失対応など、支払企業・受取企業・金融機関の各者に事務負担があります。また、支払期日が長い手形は、受け取る側の中小企業にとって資金繰り負担になりやすい点も課題です。
全国銀行協会は電子交換所を設置・運営しており、現在は手形・小切手のイメージデータを金融機関間で送受信して決済する仕組みが使われています。
中小企業が確認すべきポイント
まず確認すべきなのは、自社が「手形を受け取っている側」なのか、「手形で支払っている側」なのかです。
- 受取手形の残高と期日
- 取引先ごとの支払方法
- 手形割引に頼っていた金額
- でんさい対応の可否
- 売掛金を早期現金化できる余地
手形が使えなくなると、自社の資金繰りはどう変わる?
受取手形を現金化していた会社への影響
受取手形を手形割引で現金化していた会社は、同じように期日前に資金化できる方法を検討する必要があります。でんさい割引、銀行融資、ファクタリングなどを比較し、自社の取引条件に合う方法を選ぶことが大切です。
支払サイトが残る場合の資金繰りギャップ
支払方法が手形から振込に変わっても、締め支払いの条件が長いままであれば、入金待ちの期間は残ります。この間に仕入、外注費、人件費、税金、社会保険料などの支払いが先に来ると、売上はあるのに手元資金が足りない状態になります。
手形に代わる資金調達の選択肢を比較
比較表: でんさい・融資・ファクタリング
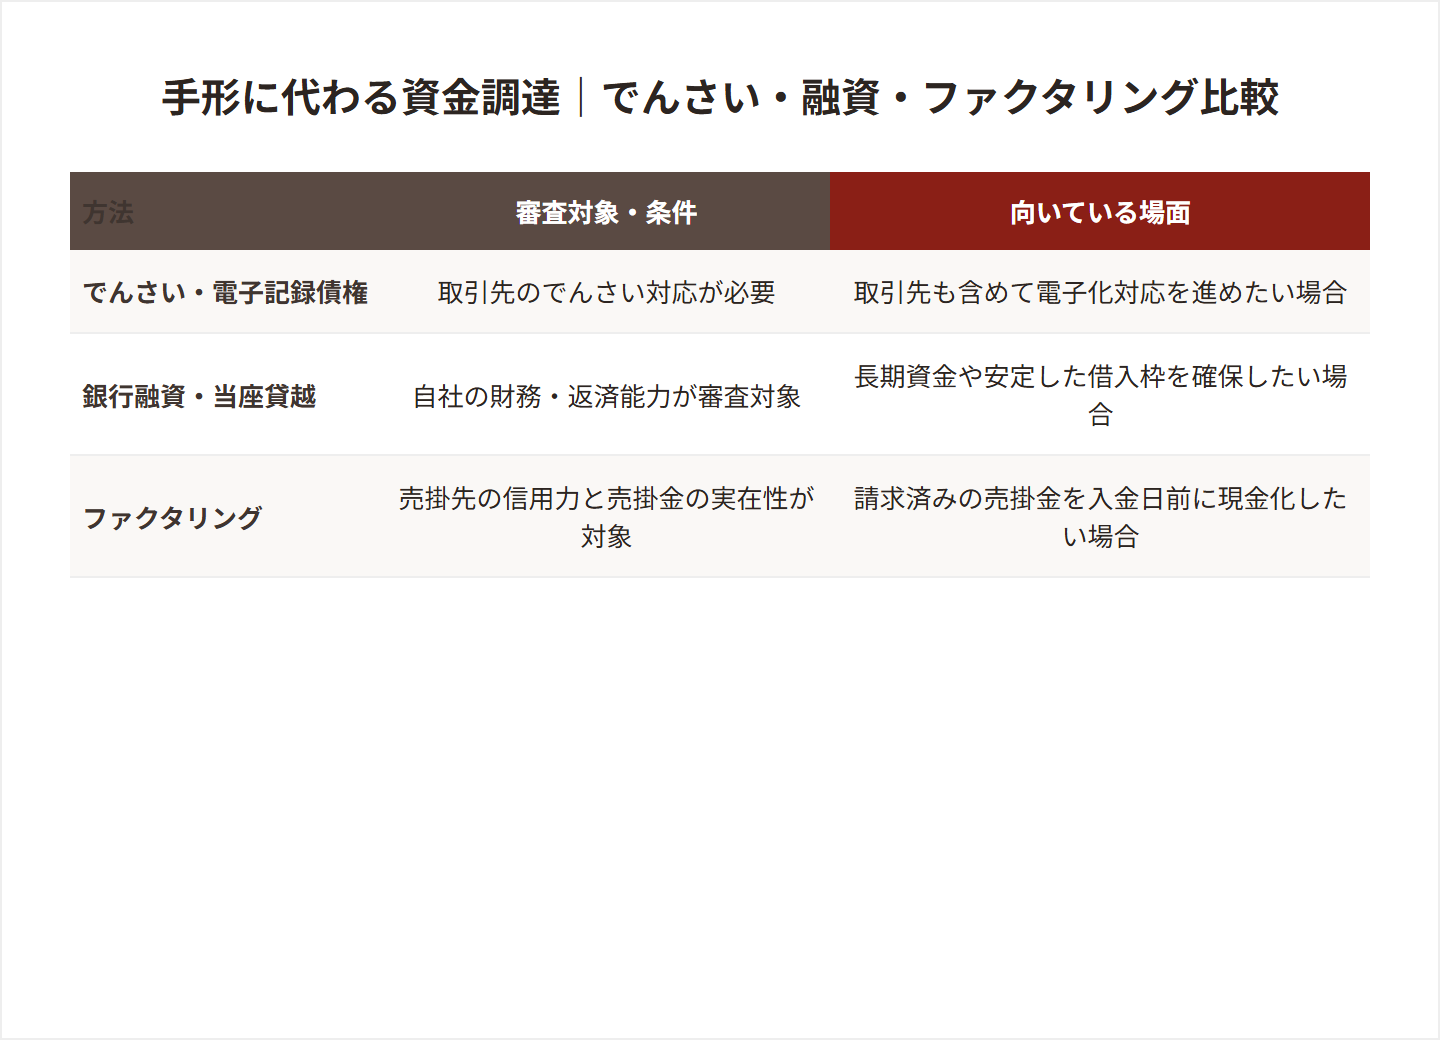
| 方法 | 審査対象・条件 | 向いている場面 |
|---|---|---|
| でんさい・電子記録債権 | 取引先のでんさい対応が必要。金融機関・取引先対応による | 取引先も含めた電子化対応を進めたい場合 |
| 銀行融資・当座貸越 | 自社の財務・返済能力が審査対象 | 長期資金や安定した借入枠を確保したい場合 |
| ファクタリング | 売掛先の信用力と売掛金の実在性が審査対象 | 請求済みの売掛金を入金日前に現金化したい場合 |
それぞれの使い分け
でんさいは取引先も含めた電子化対応、融資は中長期の資金計画、ファクタリングは入金待ちの売掛金の早期資金化に向いています。どれか一つを正解にするのではなく、支払期日、売掛金額、取引先との関係、コストを見て組み合わせる考え方が実務的です。
なぜファクタリングが手形廃止後の備えになるのか
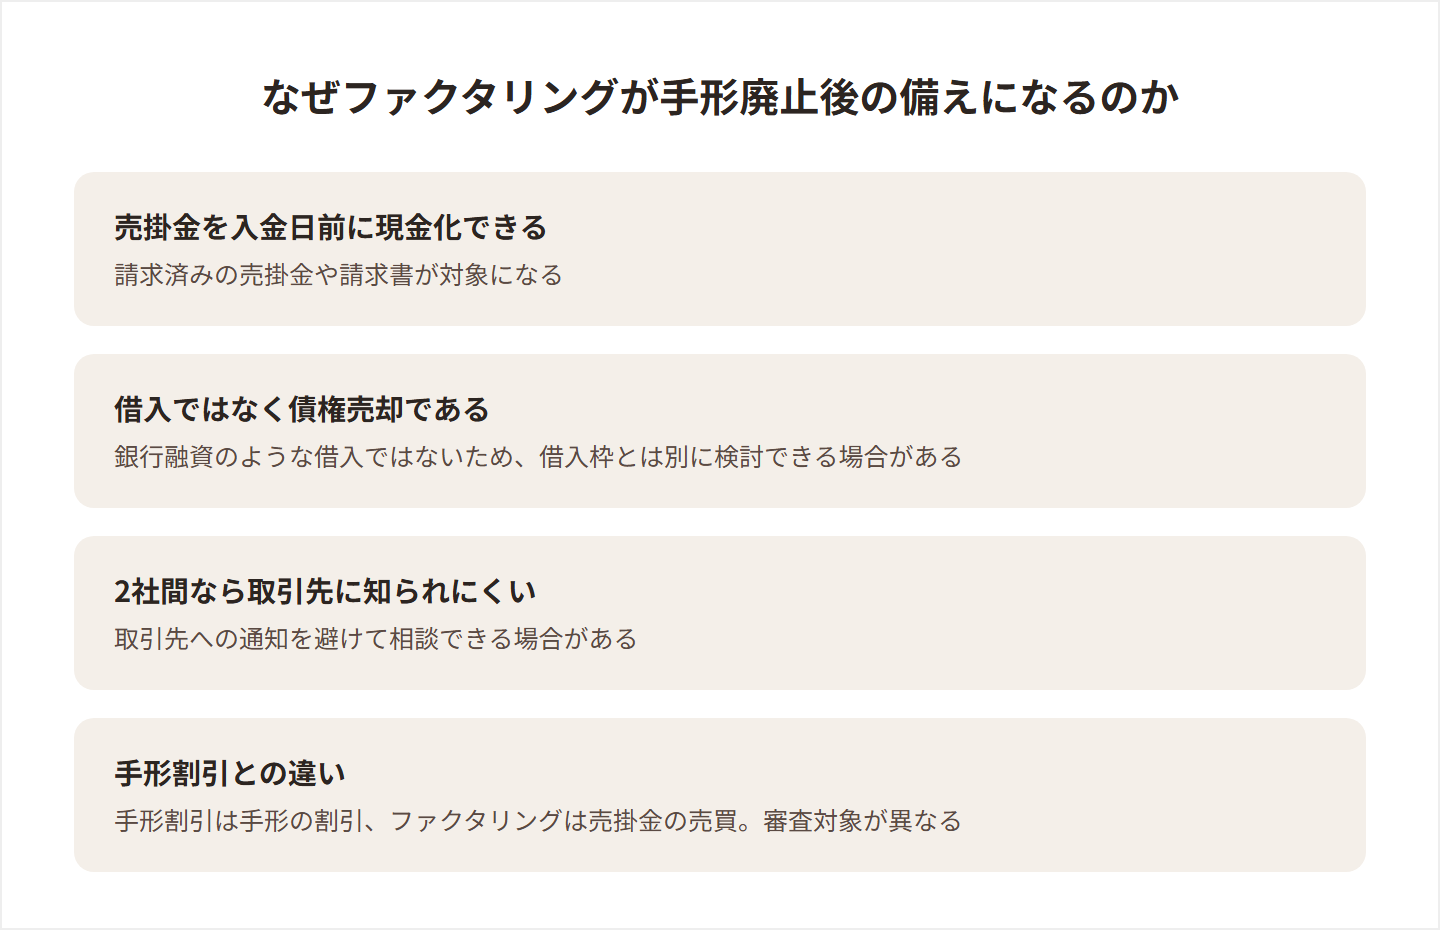
売掛金を入金日前に現金化できる
ファクタリングは、請求済みの売掛金を入金日前に現金化できる可能性があります。手形の代替として見る場合は、受取手形ではなく、取引先に対する売掛金や請求書が対象になります。
借入ではなく債権売却である
ファクタリングは、銀行融資のような借入ではなく、売掛債権の売却です。そのため、借入枠とは別に検討できる場合があります。
2社間なら取引先に知られにくい
2社間ファクタリングなら、取引先への通知を避けて相談できる場合があります。
手形割引との違い
手形割引は、手形を金融機関などで割り引いて現金化する方法です。ファクタリングは売掛金の売買であり、審査では売掛先の信用力や売掛金の実在性が重視されやすい点が異なります。
手形からファクタリングへの切り替え方法
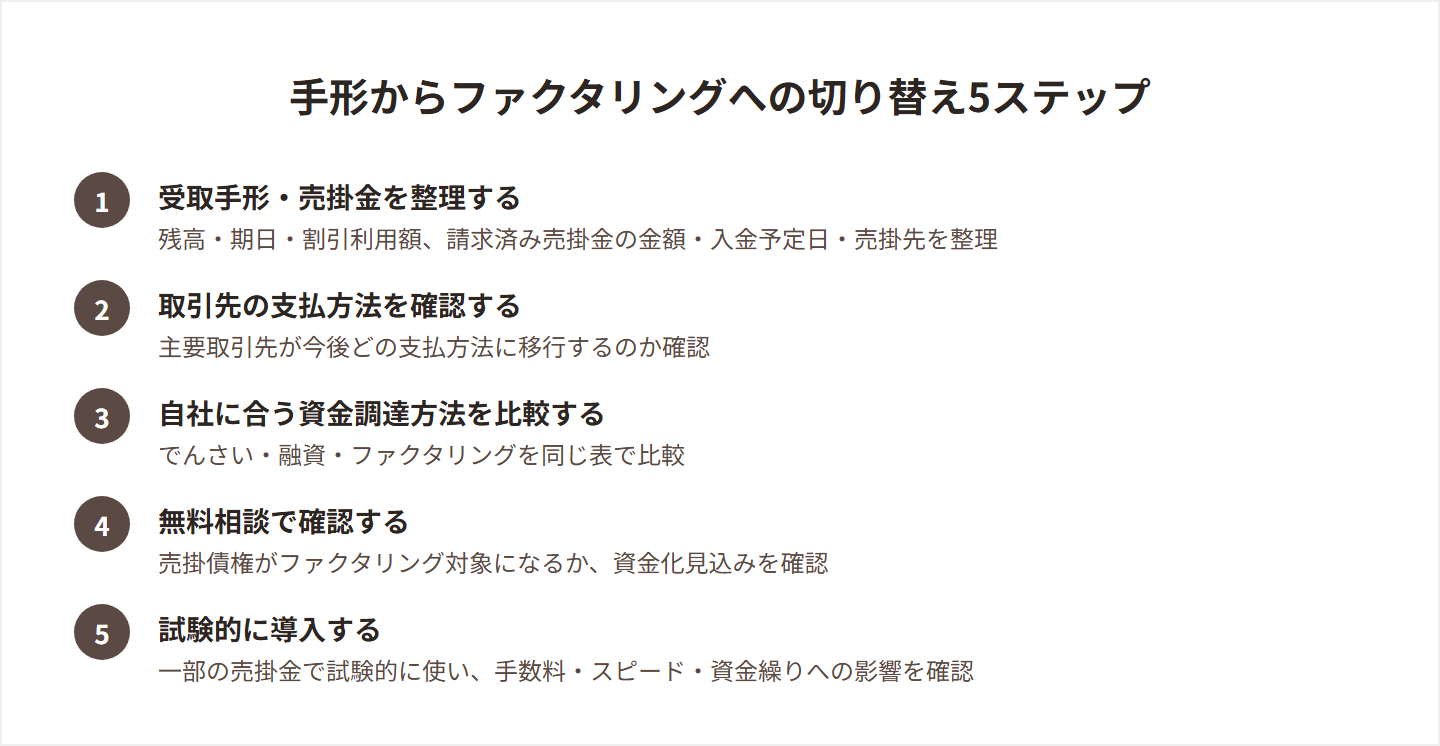
STEP1. 受取手形・売掛金を整理する
受取手形の残高、期日、割引利用額を一覧にします。あわせて、請求済み売掛金の金額、入金予定日、売掛先を整理します。
STEP2. 取引先の支払方法を確認する
主要取引先が、今後どの支払方法に移行するのか確認します。
STEP3. 自社に合う資金調達方法を比較する
でんさい、融資、ファクタリングを同じ表で比較します。
STEP4. 無料相談で確認する
自社の売掛債権がファクタリング対象になるか、どの程度の資金化が見込まれるかは、請求書や入金履歴を見て判断されます。
STEP5. 試験的に導入する
いきなり大きく切り替えるのではなく、一部の売掛金で試験的に使い、手数料、入金スピード、社内処理、資金繰り表への影響を確認します。
手形廃止に備えるときの注意点
- 見積内容を確認する: 見積もりでは、手数料率だけでなく、実際に入金される金額、諸費用、入金日を確認
- 契約内容を確認する: 債権譲渡通知、債権譲渡登記、償還請求権の有無、支払期日、遅延時の扱い
- 悪質業者を避ける: 手数料の説明が曖昧、契約書を見せない、強い即決を迫る業者に注意
- 常習利用ではなく計画的に使う
- 資金繰り表を更新する
よくある質問
Q. 約束手形はいつ廃止されますか?
紙の約束手形・小切手は、政府・産業界・金融界で利用廃止や電子化に向けた取り組みが進んでいます。取引金融機関と取引先の最新対応を確認してください。
Q. 手形割引とファクタリングは何が違いますか?
手形割引は受取手形を期日前に現金化する方法です。ファクタリングは、請求済みの売掛金をファクタリング会社に売却して現金化する方法です。対象債権、契約内容、審査で見られるポイント、償還請求権の扱いなどが異なります。
Q. 手形廃止に備えて、まず何を確認すべきですか?
受取手形の残高、期日、手形割引の利用額、取引先ごとの支払方法、売掛金の入金予定を整理してください。
まとめ|廃止で慌てる前に、今のうちに資金繰りを確認する
約束手形の廃止・電子化に向けて、法人は早めに支払条件を確認しておく必要があります。受取手形や手形割引で資金繰りを回してきた会社ほど、手形に代わる資金調達を今のうちに整理しておくことが大切です。
参考にした公的情報
無料ダウンロード資料
2027年3月末に向けた『約束手形』廃止対応ガイド
紙の手形・小切手の電子化で、企業間決済と資金繰りはどう変わるのか。公的情報をもとに、スケジュール・誤解しやすいポイント・受け取る側と支払う側の影響・代替手段の比較・確認チェックリストを全13ページに整理しました。