
銀行に断られた・赤字・税金滞納でも諦めないで|法人が相談できるファクタリング
「銀行から追加融資を断られた」「赤字が続いている」「税金や社会保険料の支払いが重なり、資金繰りが厳しい」——このような悩みを抱える法人でも、健全な売掛金があればファクタリングを相談できる可能性があります。
大切なのは、焦って資金化だけを急ぐことではなく、今の状況を整理し、立て直しを前提に次の一手を考えることです。
「銀行融資に断られたから、もう資金調達は難しいのではないか」——そう考える経営者の方も少なくありません。しかし、銀行融資とファクタリングでは審査で重視されるポイントが異なるため、融資が難しかった法人でも相談できるケースがあります。
独立系 売上5年連続No.1(東京商工リサーチ調べ)
「うちでも相談できる?」その疑問、無料相談で解消できます
赤字・税金滞納のご状況でも、まずは無料でご相談ください。2社間ファクタリングのご相談にも対応します。
なぜファクタリングは「銀行に断られた法人」でも相談できるのか
銀行融資とファクタリングは、資金調達という目的は似ていますが、審査で重視されるポイントが異なります。
銀行融資では、自社の決算内容、返済能力、借入状況、担保や保証の有無などが中心に見られます。一方、ファクタリングは売掛債権の買取です。そのため、売掛先の信用力、売掛債権の実在性、入金予定日、取引実態が重要になります。
銀行融資に断られた法人でも、健全な売掛金があれば相談できる可能性があるのは、この審査観点の違いがあるためです。
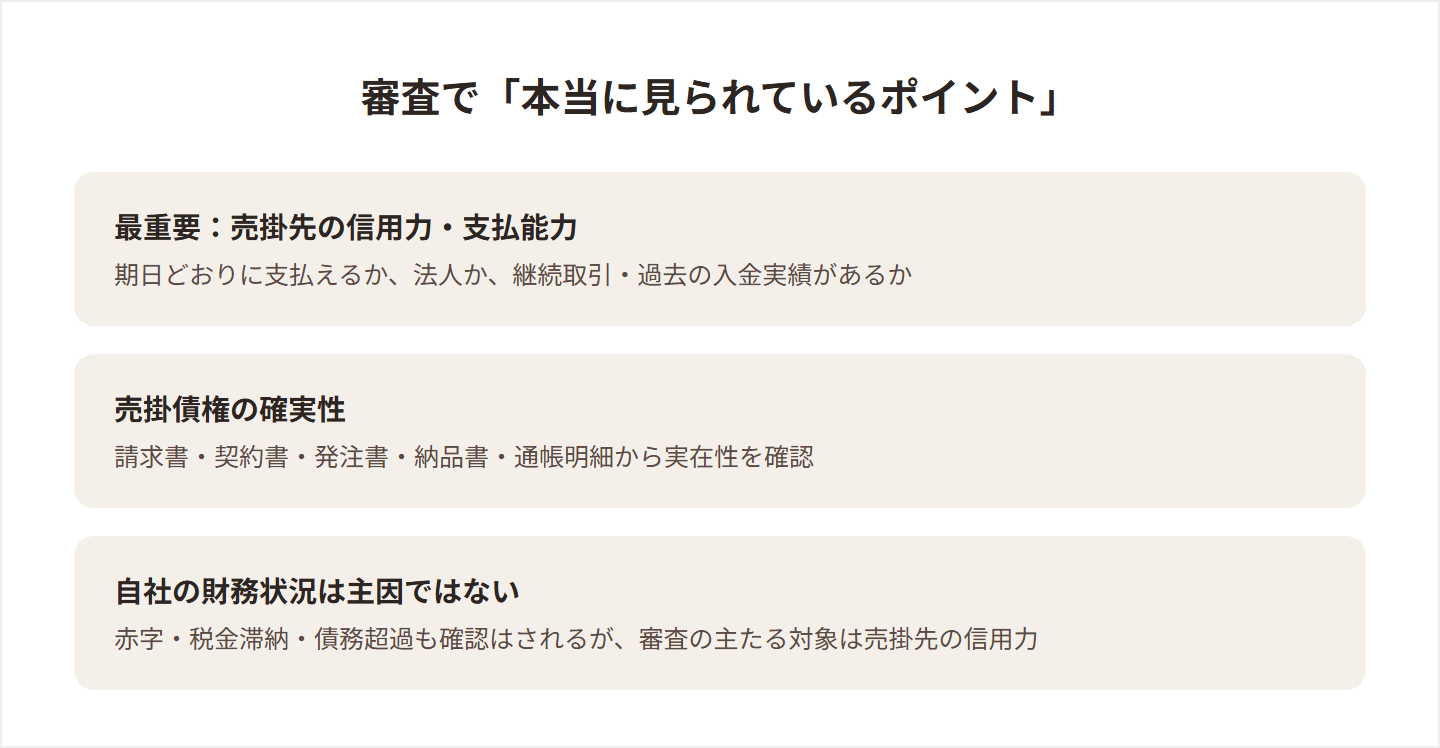
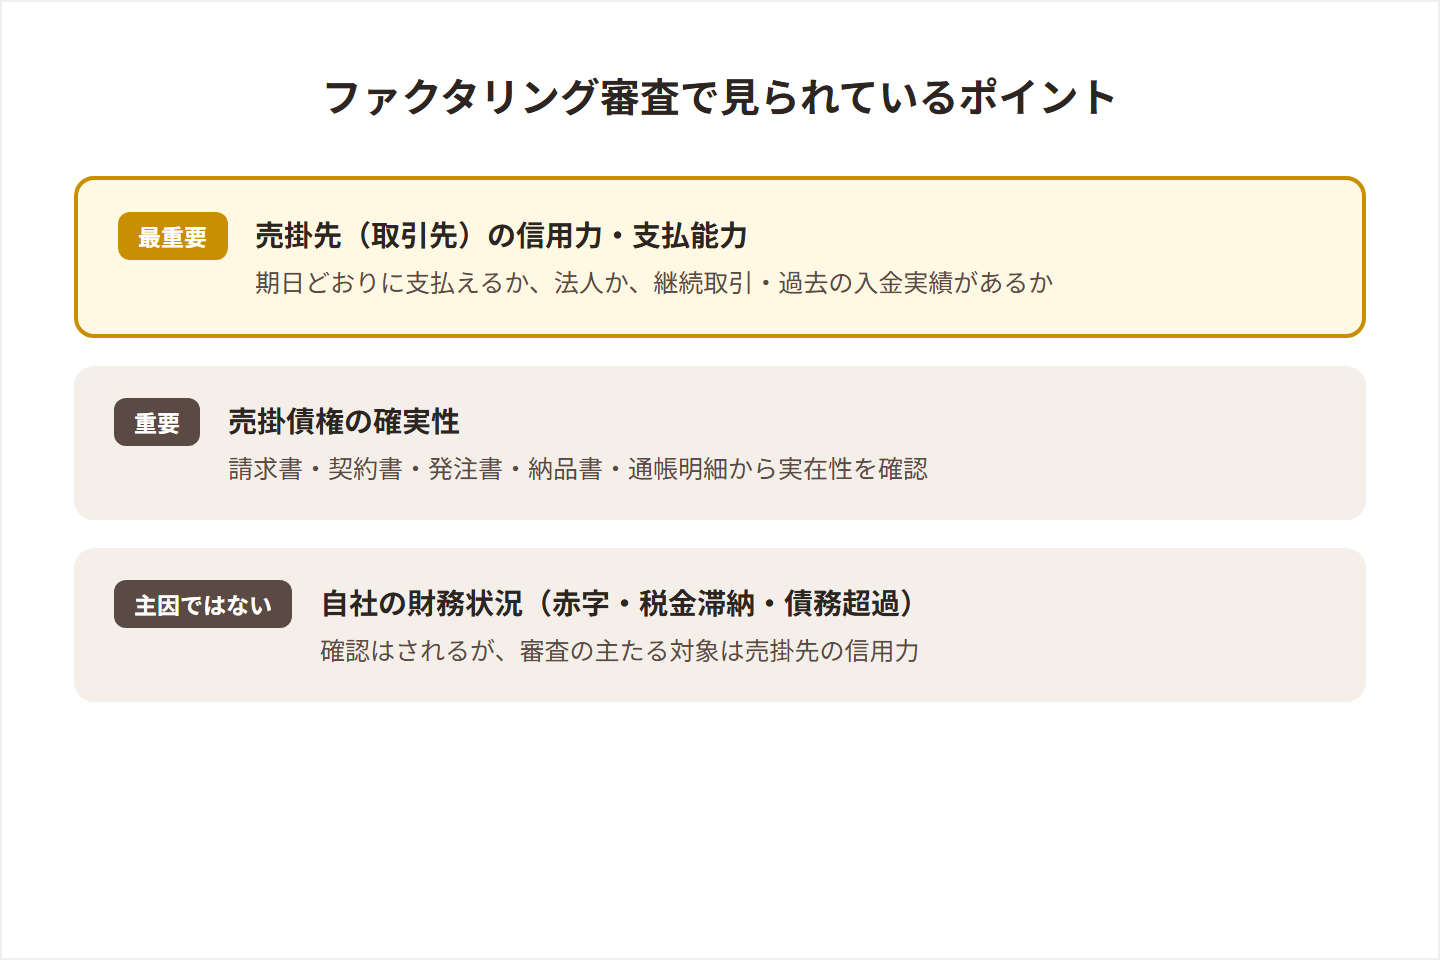
ファクタリングの審査で「本当に見られているポイント」
最重要:売掛先(取引先)の信用力・支払能力
ファクタリングでは、売掛先が期日どおりに支払えるかが重視されます。売掛先が法人で、継続取引があり、過去の入金実績が確認できる場合は、相談しやすくなります。
売掛債権の確実性(請求済み・実在・契約あり)
請求書、契約書、発注書、納品書、通帳明細などから、売掛債権が実在していることを確認します。書類が整っているほど、見積もりや審査は進めやすくなります。
自社の財務状況は「審査の主因」ではない(赤字でも相談できる理由)
赤字、税金滞納、債務超過といった自社の状況も確認はされます。ただし、銀行融資とは異なり、ファクタリングは売掛債権の「売買」であるため、審査の主たる対象はあくまで「売掛先の信用力」です。そのため、自社の返済能力だけで謝絶されることはありません。
赤字・税金滞納・債務超過でも相談できる理由と「条件」
赤字や税金滞納がある法人でも、健全な売掛金があり、利用目的が明確であれば相談できる余地があります。たとえば:
- 売上はあるものの入金より支払いが先に来る
- 納税時期と外注費の支払いが重なる
- 仕入れ先への支払いを守る必要がある
一方で、売掛金が実在しない、同じ債権を複数に譲渡している、資金化を繰り返すだけで改善計画がない場合は注意が必要です。
審査に通らない・断られる主な理由と、改善できること
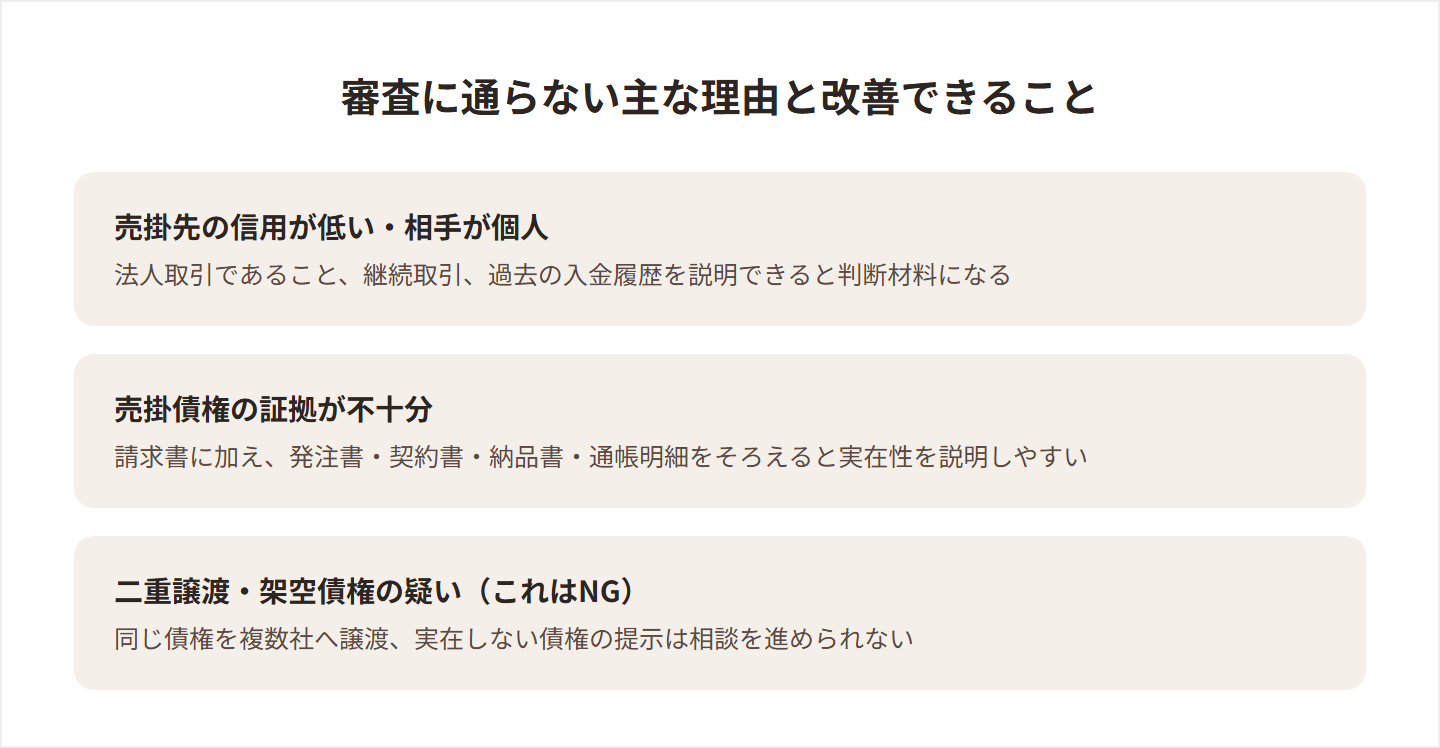
売掛先の信用が低い・相手が個人
売掛先の支払能力や取引実態が確認しにくい場合、審査は慎重になります。法人取引であること、継続的な取引があること、過去の入金履歴があることを説明できると判断材料になります。
売掛債権の証拠が不十分(契約書・請求書)
請求書だけでなく、発注書、契約書、納品書、メール履歴、通帳明細などをそろえると、売掛債権の実在性を説明しやすくなります。
二重譲渡・架空債権の疑い(これはNG)
同じ売掛債権を複数の会社に譲渡している、実在しない債権を提示していると判断される場合は、相談を進められません。
一時的な資金繰りと「根本的な立て直し」は分けて考える
ファクタリングは、入金までの時間差を埋めるための手段です。しかし、資金化を繰り返すだけでは、資金繰りの根本原因が解決しない場合があります。
まずは支払期日に間に合わせるためのつなぎ資金を確保し、その後に資金繰り表、売掛金の回収条件、仕入れや外注費の支払条件、借入返済、納税予定を整理することが重要です。
税金滞納・納税資金が必要なときのファクタリング活用
納税資金が不足している場合は、期限前に相談することが大切です。ファクタリングは、納税資金そのものを解決する万能な方法ではありません。ただ、入金待ちの売掛金があり、支払期日とのズレが資金不足の原因であれば、短期的な資金繰りを整える選択肢になります。
PMGが「断られた法人」の相談先に選ばれる理由
PMGで相談できること
- 法人向けファクタリング:売掛金をもとにした資金化の相談に対応
- 2社間ファクタリング:取引先に知られにくい形で相談可能
- 全国10拠点:オンライン相談・対面相談に対応
- 独立系 売上5年連続No.1(東京商工リサーチ調べ)
- 統合経営支援:M&A、税理士、コンサルなど資金繰り全体の相談が可能
まとめ|諦める前に、まず無料相談で「今の状況」を整理しましょう
銀行融資に断られた、赤字がある、税金滞納がある。こうした状況でも、健全な売掛金があり、資金化の目的と立て直しの意思が明確であれば、ファクタリングを相談できる可能性があります。
大切なのは、目先の資金化だけで終わらせず、今後の資金繰りや経営全体を見据えて立て直しを考えることです。
「うちの状況でも相談できるのだろうか」と悩まれている場合は、一人で抱え込まず、まずは現在の状況を整理するところから始めてみてはいかがでしょうか。