
ファクタリングとは?仕組み・手数料・融資との違いを図解で解説
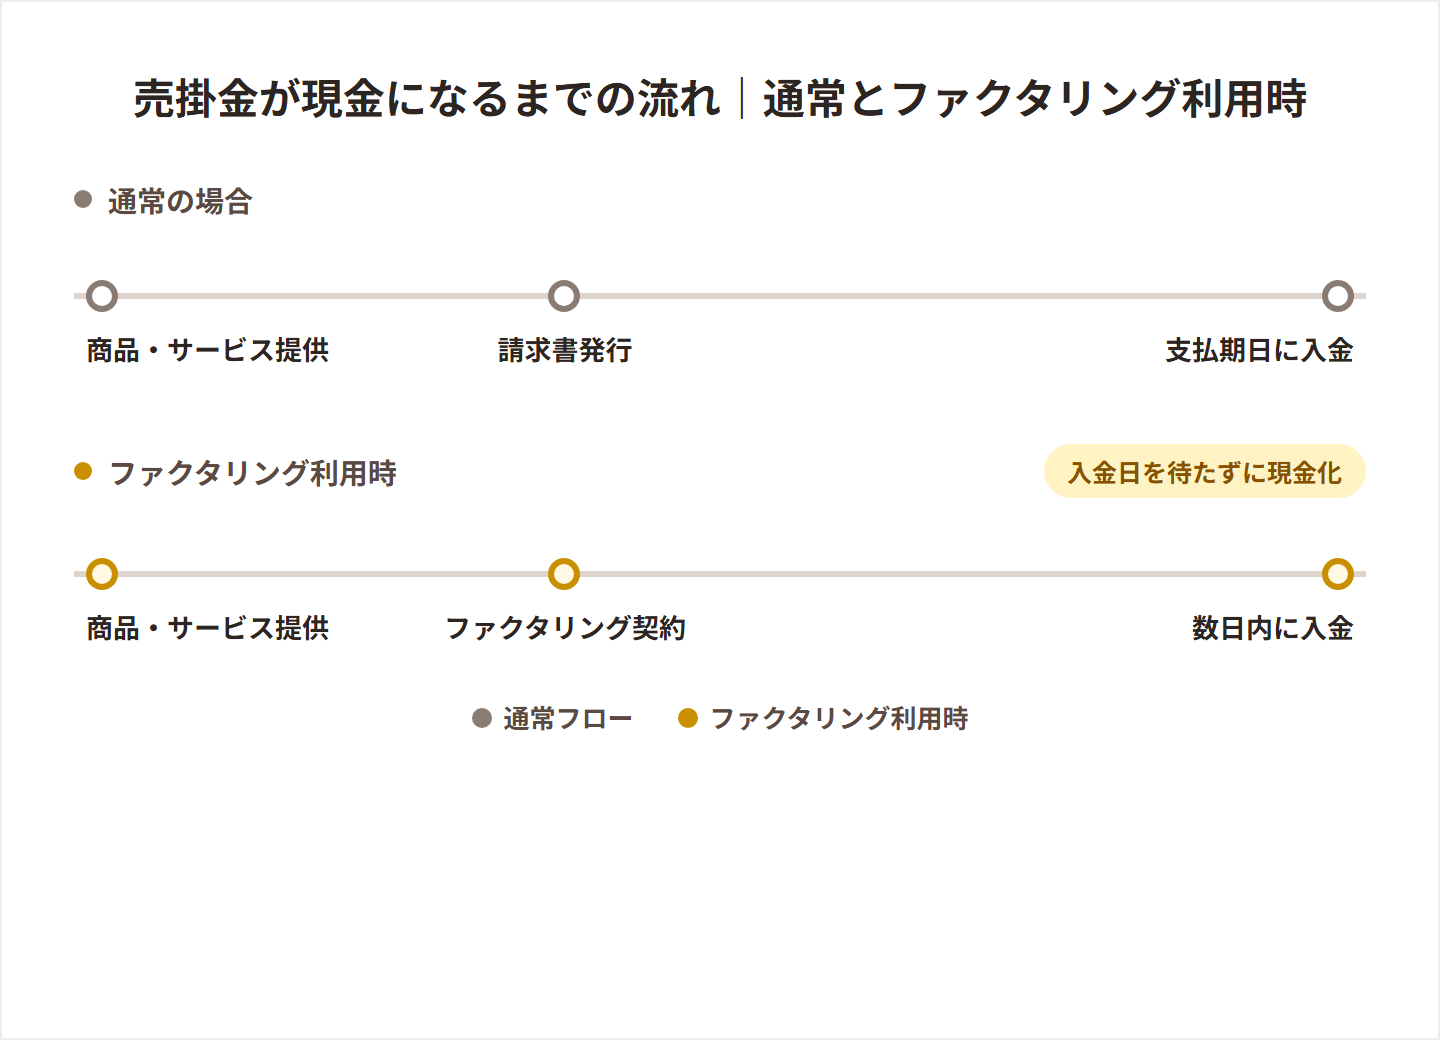
ファクタリングとは、法人が保有している売掛金を入金日前に現金化する資金調達方法です。銀行融資のようにお金を借りるのではなく、すでに発生している売掛債権をファクタリング会社に買い取ってもらうことで、早期に運転資金を確保できる可能性があります。
この入金待ちの資金ギャップを埋める手段のひとつがファクタリングです。ただし、手数料や契約条件を理解せずに使うと、想定より手元に残る金額が少なかったり、契約条件でトラブルが発生する可能性があります。
独立系売上5年連続No.1(東京商工リサーチ調べ)
仕組みが分かったら、まずは無料相談で条件を確認
手数料・契約条件を事前に確認。2社間ファクタリングのご相談にも対応します。
ファクタリングとは?売掛金を入金日前に現金化する仕組み
ファクタリングとは簡単に言うと、法人が持っている売掛金をファクタリング会社に買い取ってもらい、入金予定日より前に現金化する仕組みです。
売掛金・売掛債権とは何か
売掛金は、取引先に対して「後日代金を受け取る権利」を金額で表したものです。売掛債権とは、その代金を請求できる権利そのものを指します。
借入ではなく債権売却で資金化する
ファクタリングが借金ではないと言われるのは、資金調達の方法が借入ではなく、売掛債権の売却だからです。「売掛金の回収を前倒しする」イメージに近い方法です。ただし、手数料、契約内容、取引先への通知の有無を確認して利用することが重要です。
どんな場面で使われるのか
ファクタリングは、売掛金の回収前に支払いが迫っている法人で早期の資金調達として使われます。建設業の外注費、運送業の燃料費、製造業の材料費など、売掛金の入金より支払いが先に来る場面です。
2社間ファクタリングと3社間ファクタリングの違い
2社間ファクタリングの仕組み
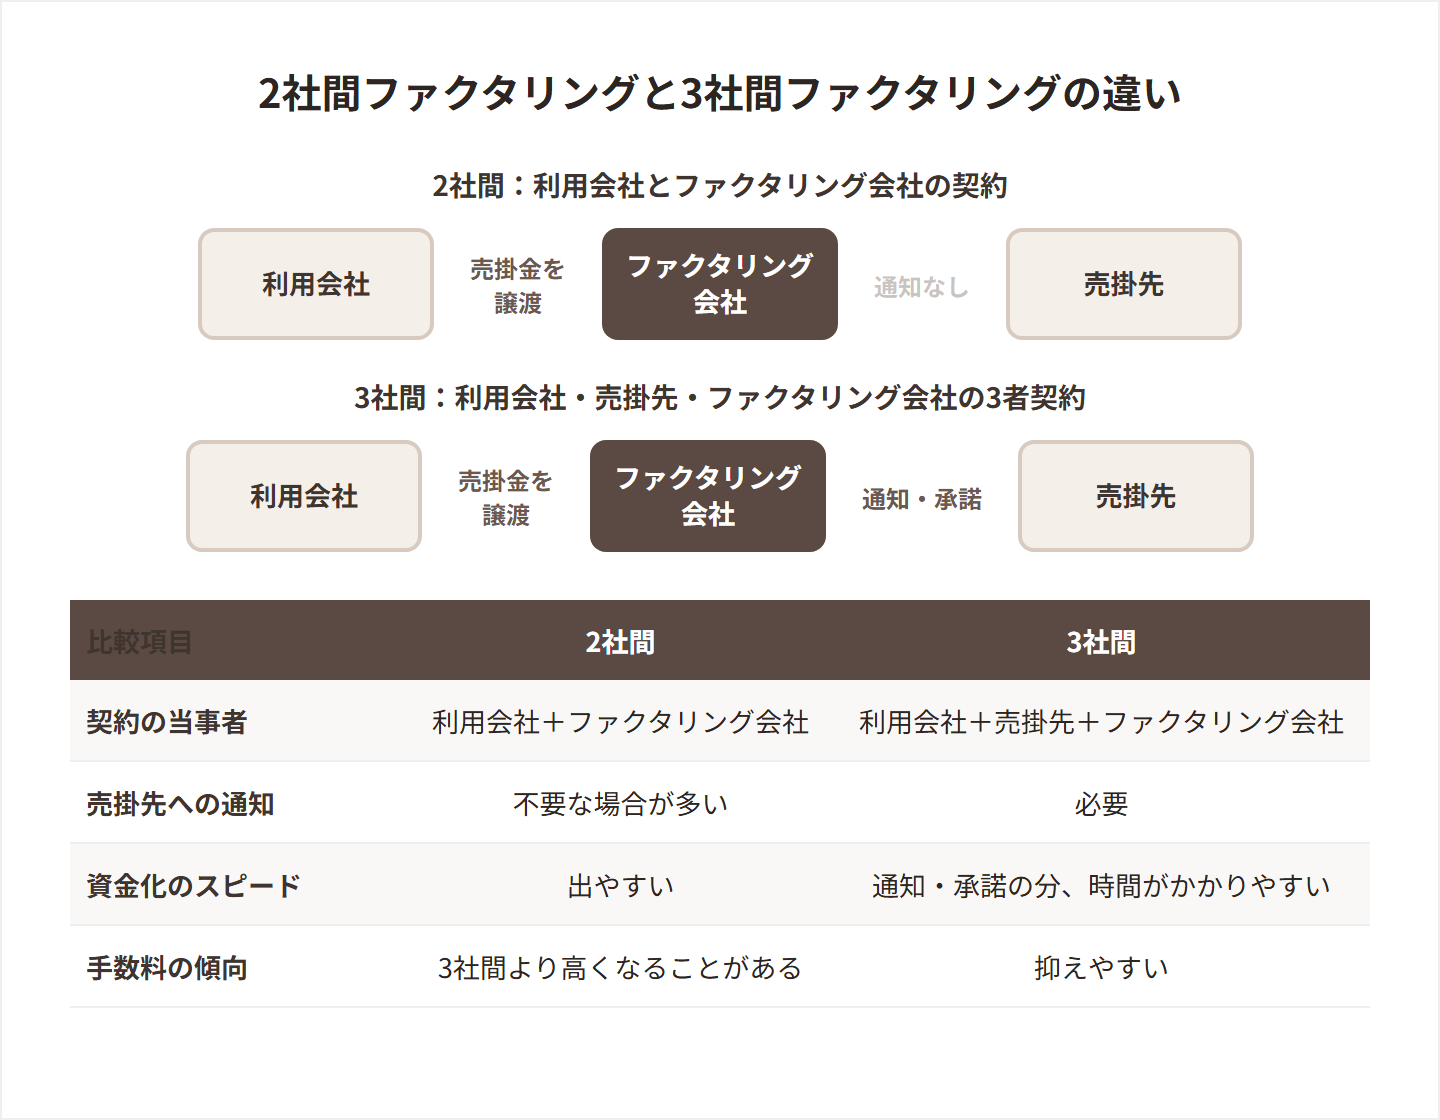
2社間ファクタリングは、利用会社とファクタリング会社の2社で契約する方式です。売掛先の承諾が不要かつ、取引先への通知を避けて相談できる場合があります。手数料は3社間より高くなる傾向があります。
3社間ファクタリングの仕組み
3社間ファクタリングは、利用会社、売掛先、ファクタリング会社の3社で進める方式です。売掛先の承諾や通知が必要になる場合があります。そのため、手数料を抑えやすい傾向があります。
どちらを選ぶべきか
申し込みから資金化までのスピード感や取引先への通知有無を重視するなら2社間、手数料を抑えたいなら3社間が選択肢となります。
ファクタリングと銀行融資・ビジネスローンの違い
| 項目 | 銀行融資 | ビジネスローン | ファクタリング |
|---|---|---|---|
| 仕組み | 金融機関から借りる | 事業資金を借りる | 売掛金を売却する |
| 審査で見られるもの | 決算内容・返済能力 | 財務状況・信用情報 | 売掛先の信用力・売掛金の実在性 |
| 返済義務 | あり | あり | 原則として借入返済ではない、担保も不要 |
| 負債計上 | 増える | 増える | 増えにくい |
| 向いているケース | 長期資金・設備投資 | 短期借入 | 即日資金調達、入金待ちの運転資金 |
ファクタリングの手数料相場と費用の見方
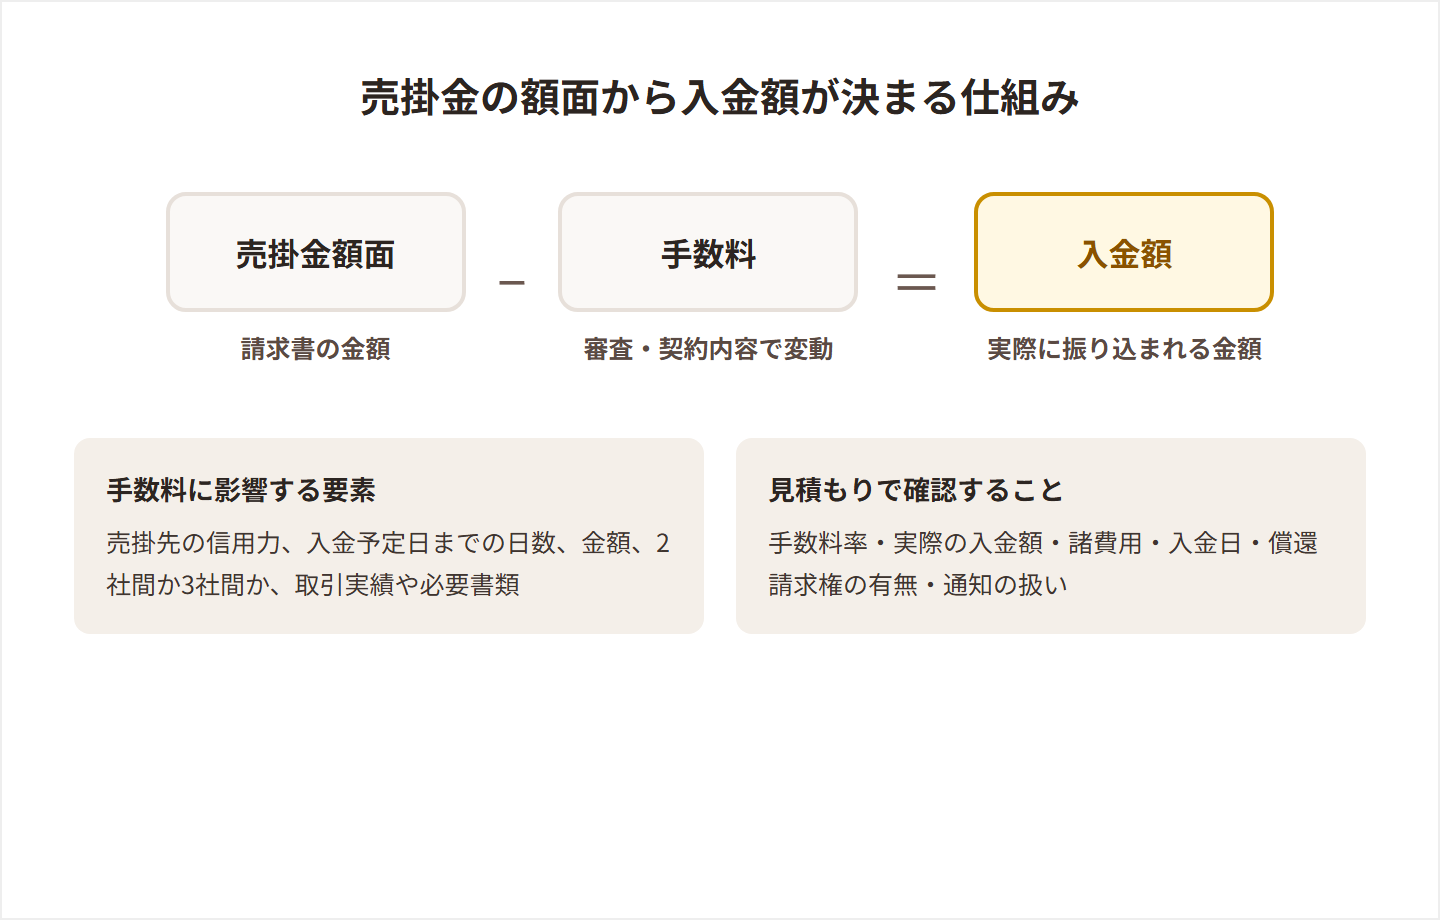
ファクタリングの手数料は、売掛金の額面から差し引かれる費用です。手数料が決まる主な要素は次のとおりです。
- 売掛先の信用力
- 入金予定日までの日数
- 売掛金の金額
- 2社間か3社間か
- 取引実績や必要書類の内容
見積もりでは、手数料率だけでなく、実際の入金額、諸費用、入金日、契約条件、償還請求権の有無、取引先への通知の扱いを確認しましょう。
ファクタリングのメリット
- 売掛金を入金日前に現金化できる
- 銀行融資よりスピードが出やすい場合がある
- 借入ではないため負債を増やしにくい
- 担保・保証人なしで相談できる場合がある
- 赤字決算や税金滞納中でも相談できる可能性がある
- 2社間なら取引先への通知を避けて相談できる場合がある
ファクタリングのデメリット・注意点
- 手数料がかかる
- 売掛金以上の金額は調達できない
- 契約内容を確認しないとトラブルになる
- 悪質業者に注意が必要
- 架空債権・二重譲渡は避けるべき
- 常習的に使うと将来入金の前倒しが続く
ファクタリングの利用手順と必要書類
利用手順
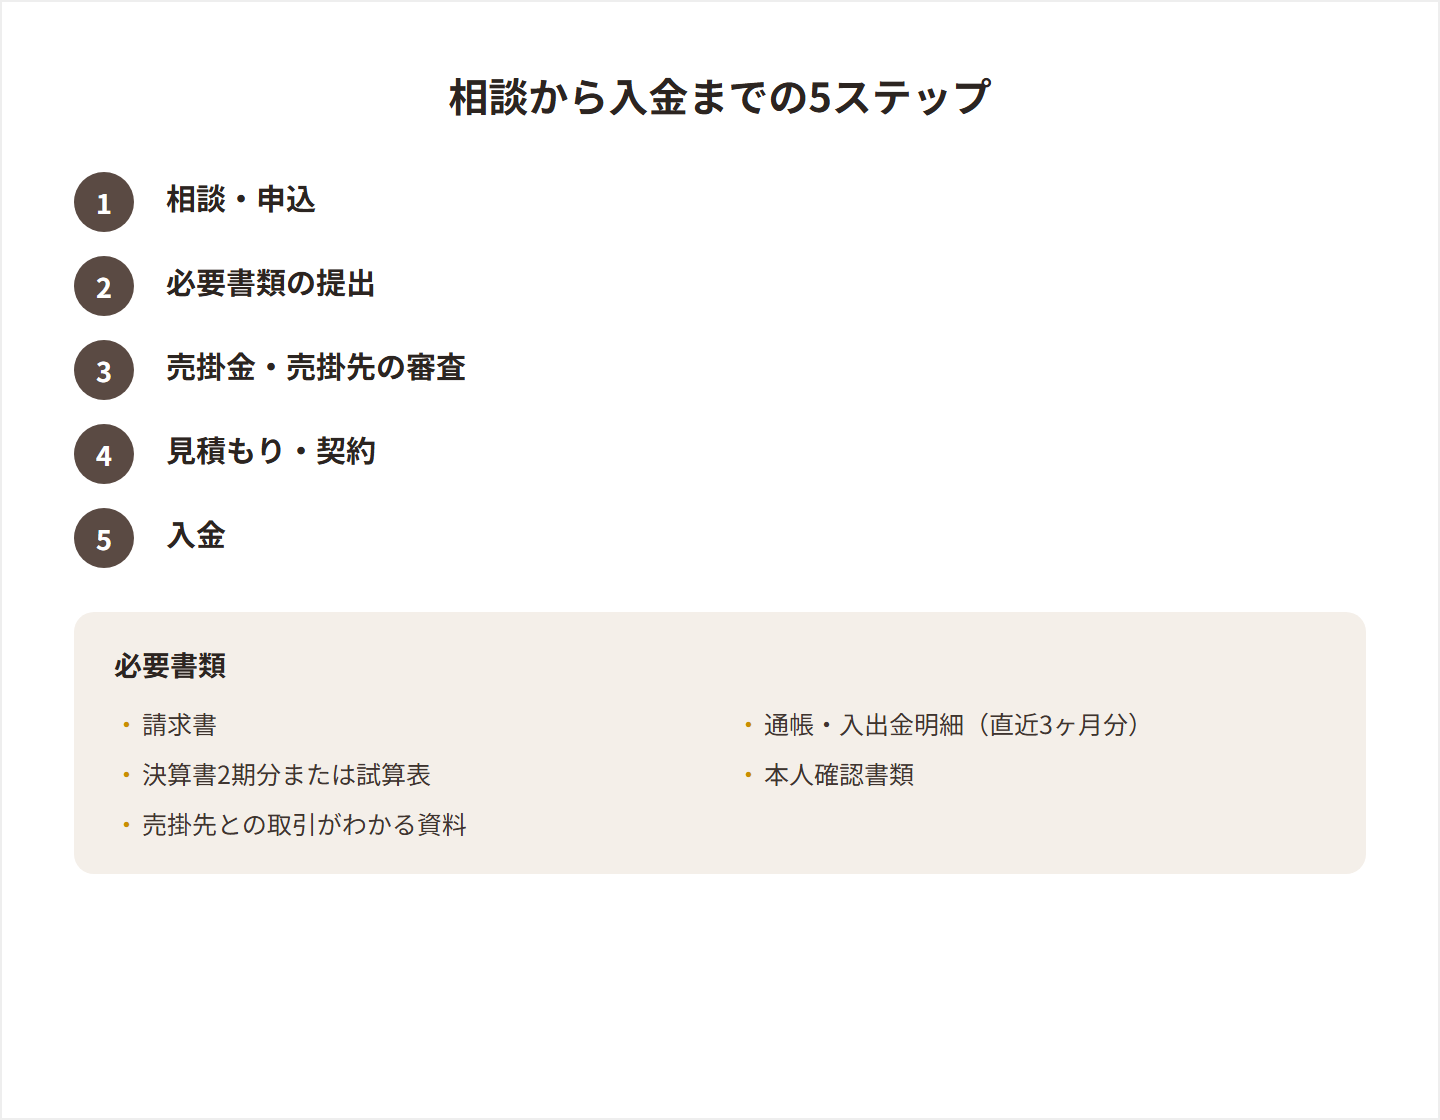
- 相談・申込
- 必要書類の提出
- 売掛金・売掛先の審査
- 見積もり・契約
- 入金
必要書類
- 請求書
- 通帳・入出金明細(直近3ヶ月分)
- 決算書2期分または試算表
- 本人確認書類
- 売掛先との取引がわかる資料(契約書・発注書・納品書など)
どんな会社に向いている?利用判断チェック
次の項目に複数当てはまる場合、売掛金の早期資金化を相談する価値があります。
- 請求済みの売掛金がある
- 入金前に支払いが迫っている
- 銀行融資の実行を待てない
- 取引先への通知を避けて相談したい
- 赤字や税金滞納があり融資が難しい
- 急ぎで運転資金が必要
- 資金繰り表を見直したい
よくある質問
Q. ファクタリングは借金ですか?
ファクタリングは、一般的には売掛債権の売却による資金調達です。銀行融資のような借入とは異なるため、担保も不要です。ただし、契約内容によって実態が変わることがあるため、契約書の確認が重要です。
Q. ファクタリングは違法ですか?
適法な売掛債権ファクタリングであれば違法ではありません。ただし、契約内容や実態が貸付に近い場合など、注意が必要なケースもあります。
Q. 個人でも利用できますか?
この記事は法人向けの売掛債権ファクタリングを前提にしています。個人向けや給与債権を対象にした取引とは分けて考える必要があります。
まとめ|ファクタリングは売掛金を使った資金繰り改善手段
ファクタリングは、売掛金を入金日前に現金化する資金調達方法です。銀行融資とは異なり、売掛債権の売却によって資金化します。
一方で、手数料や契約条件の確認は欠かせません。2社間と3社間、融資との違い、メリット・デメリットを理解して選ぶことが大切です。